一句“保密”,把一家退市边缘的公司照得透亮,2026年10月29日,*ST闻泰在互动平台扔出一句话:跟荷兰安世半导体管理人配资平台实盘,就谈判事项达成了保密安排。
财经媒体转载,股吧里有人喊“利好”,有人骂“又是套路”。
我盯着这句话看了三遍,脑子里只冒出一个问题:一家已经走到退市悬崖边上的公司,跟对面谈了一年,现在告诉你“不能讲”——这到底是谈判有了实质进展,还是审计底稿上那个最大的窟窿,终于连“保密”都快兜不住了?
先把时间线摆清楚,不绕弯子。
2025年10月之前,安世半导体是*ST闻泰的命根子。2019年到2020年,闻泰前后砸了超过300亿拿下安世100%股权,从ODM手机代工转身变成功率半导体玩家,市值一度突破2100亿。安世2024年净利润22.97亿,2025年第三季度单季营收43亿、净利润7.24亿,放在任何一家A股半导体公司身上都是顶级资产。
然后荷兰方面出手了。
2025年9月30日部长令,10月企业法庭裁决,张学政被暂停安世董事职务,闻泰所持安世股权除一股外全部托管给第三方。从2025年10月起,安世境外不再并表。
会计上的后果比经营上的后果更血腥。安世境外股权改按公允价值计量,一次性确认投资损失89.48亿,核销商誉182.02亿。2025年全年归母净利润亏损87.48亿。闻泰从1996年上市到2024年,29年净利润合计66.69亿,一笔89.48亿的损失,把上市以来赚的钱全部抹掉还不够。
审计机构容诚给出“无法表示意见”。2026年5月6日起,*ST闻泰披星戴帽,日涨跌幅缩到5%。如果2026年年报审计意见不能修复,终止上市。
这是背景。现在把“保密安排”放回这个背景里看,事情就变得非常有意思了。
保密安排,保护的是谈判,还是保护的是“没有证据”?
很多人把“保密安排”理解成谈判进入深水区的信号。商业谈判签保密协议,太正常了。
但*ST闻泰的情况特殊在一点:这家公司当下最急需的东西,恰恰是“可以公开验证的证据”。
审计机构为什么出“无法表示意见”?根本原因写在公司自己的声明里:安世境外主体无法实施有效合并,审计范围严重受限。安世控股的重要信息系统部署在境外,审计师做不了IT一般控制和应用控制测试;安世荷兰方面还被指“多次故意阻挠审计工作”。
审计师要的是底稿、系统权限、管理层声明、函证回函。这些东西,“保密安排”一样都给不了审计师。
谈判可以保密,但审计不能保密。审计的核心就是“充分、适当的证据”,而证据的本质是可验证、可追溯、可被独立第三方复核。如果*ST闻泰和安世管理人达成的保密安排,客观上把关键财务信息和治理信息锁在了一个审计师进不去的房间里,那这个“保密”对2026年年报审计的帮助,约等于零。
甚至更微妙:公司说的是“如涉及重大决策或达到披露标准,将及时信披”。这句话本身没有问题,合规义务摆在那里。但投资者需要区分两件事:“到时候会披露”和“审计师现在能拿到东西”,是两回事。 2026年年报的审计窗口不会等到谈判“达到披露标准”才打开。时间线是硬的:年报截止日2027年4月30日,审计师进场、做程序、出报告,往前倒推,留给“保密谈判出结果再转化为审计证据”的时间,薄得像一张纸。
20.5亿营收,撑着一个“半导体故事”
再看经营面。
2026年前三季度,*ST闻泰营业收入20.50亿,同比下降93.11%;归母净利润亏损6.23亿;经营活动现金流净额-4.95亿。第三季度单季营收5.35亿,同比下降87.91%。
20.5亿是什么概念?安世2024年一年净利润22.97亿。现在整个上市公司三个季度的营收,不如安世境外曾经一个季度的净利润零头。
公司在三季报里的解释是“剥离产品集成业务和安世境外控制权受限,业务结构改变”。翻译一下:原来两大块业务,ODM卖掉了,安世境外不并表了,上市公司报表里剩下的主要是安世中国那一块境内半导体业务。
这就引出了一个非常尖锐的估值问题。
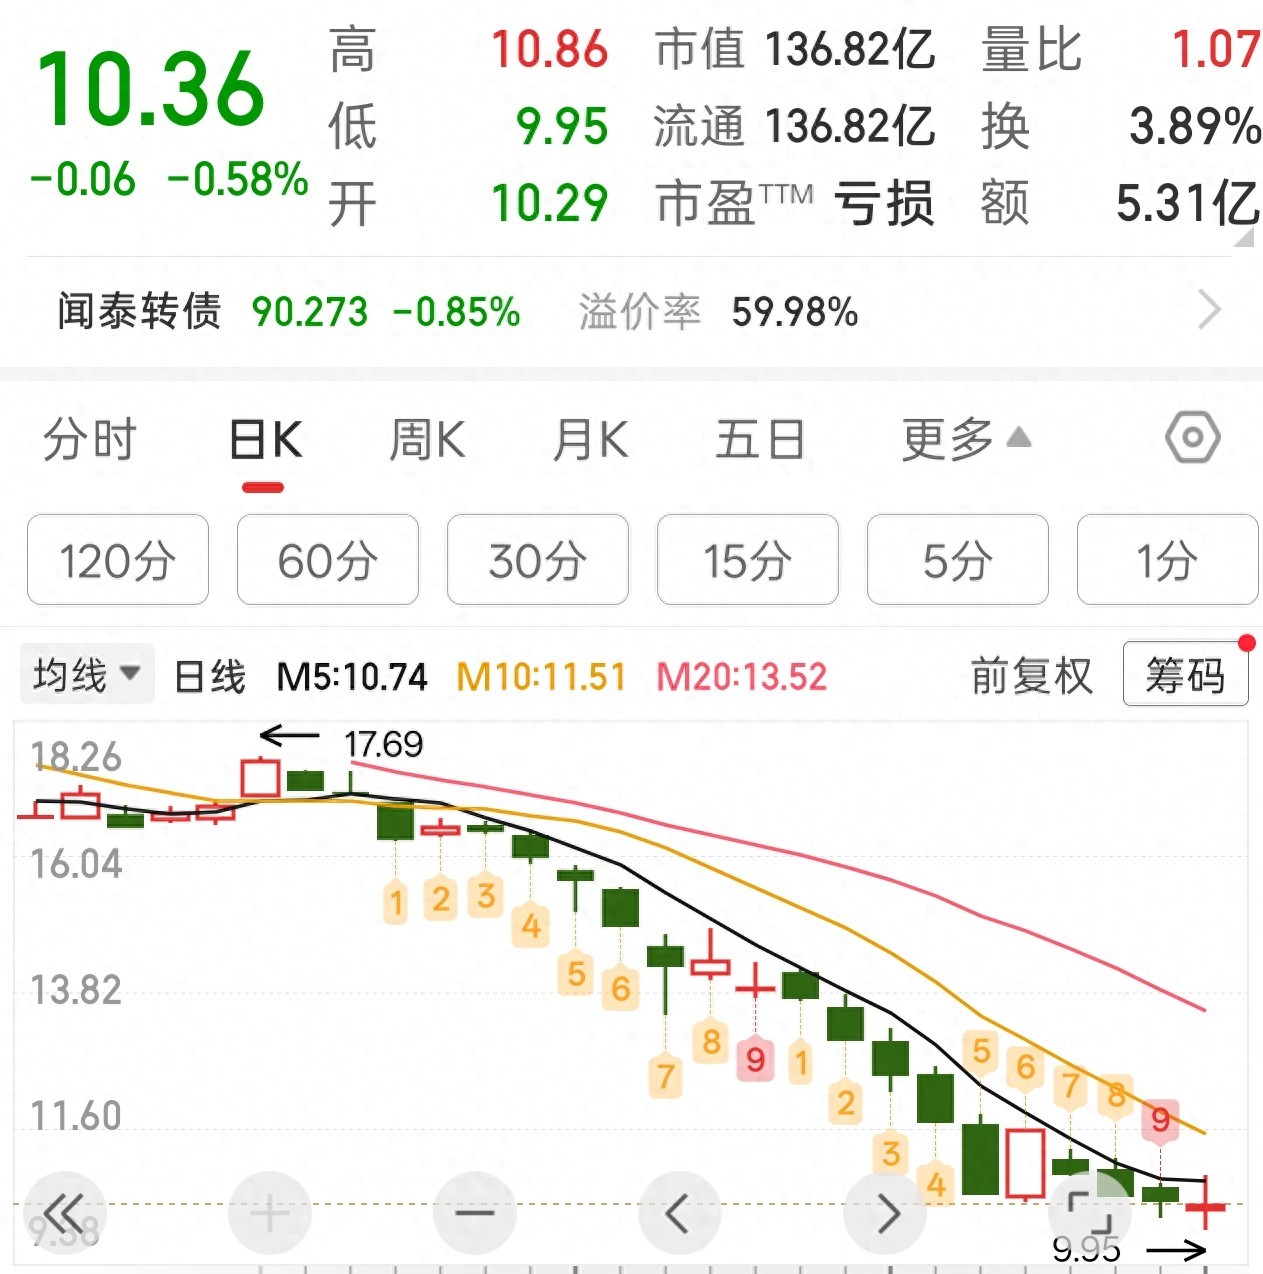
*ST闻泰目前市值在150亿到250亿之间剧烈摆动,11个跌停之后又走出过7天6板的反弹。支撑这个市值的,已经不是利润,不是营收,甚至不是现金流,而是“安世”这两个字所代表的期权价值:如果控制权恢复,如果重新并表,如果那234亿境外资产回来,公司就活了。
但“保密安排”这个信号,恰恰让这个期权变得更难定价,而不是更容易定价。因为保密意味着信息不对称加剧,而期权定价最怕的就是标的资产的价值被锁在一个不透明的盒子里。
市场在交易的,是一份看不见底牌的看涨期权。
80亿索赔、21亿冻结、独立运营:三件事和“保密”放在一起看
如果只看“保密安排”这一条,容易把它孤立地理解成“谈判有进展”。但把2026年*ST闻泰干的另外几件事摆在一起,画面就变了。
第一件,在国内起诉,索赔80亿。 2026年5月22日,*ST闻泰向东莞中院提起诉讼,被告包括安世半导体等三家公司及三名外籍高管,索赔暂计80亿元。理由是被告方执行荷兰限制措施致损。8月底,东莞中院裁定查封、冻结被告名下价值21.39亿元的等额财产。
第二件,搭建“安世中国独立运营体系”。 2026年5月29日,董事长杨沐在集微大会上宣布,安世中国核心管理、研发、市场团队扎根中国,拥有完整自主经营决策权,前道与多家中国合作伙伴开展多平台合作,多节点、多来源供应模式落地。
第三件,控股股东全部持股被冻结。 戴帽仅19天,闻天下所持1.54亿股(占总股本12.37%)被司法冻结,期限三年,起因是实控人与原股东的合同纠纷仲裁。
把这三件事和“保密安排”叠在一起,逻辑就清楚了:
在法律层面,公司在国内发起进攻,索赔、保全、冻结对方在华资产。
在运营层面,公司在做切割,把安世中国从安世全球体系中“独立”出来,建立不依赖境外的供应链和决策体系。
在信息披露层面,公司选择沉默,用“保密安排”把跨境谈判的内容锁住。
这三个动作并不矛盾。恰恰相反,它们共同指向一个策略:如果拿不回安世境外,那就把安世中国做成一个可以独立存续、独立审计、独立讲故事的主体;如果拿得回来,80亿索赔和境内保全就是谈判桌上的筹码。
“保密”在这个策略里的功能,不是隐瞒利好或利空,而是保留两条路同时走的空间。谈判不成,独立运营的叙事可以撑住境内业务的基本盘;谈判成了,保密解除的那一刻就是重大事项披露的引爆点。
但投资者需要清醒的是:这两条路,没有一条能绕开审计。
独立运营解决的是经营连续性问题,不解决安世境外股权公允价值计量依据不足的问题。索赔80亿解决的是损失追偿的叙事,不解决2026年年报里境外资产怎么估值、关联往来怎么减值的问题。审计师要的是数字和证据,不是战略宣言。
真正该问的问题,不是“谈得怎么样”
市场上关于*ST闻泰的讨论,绝大多数集中在“能不能夺回安世”“荷兰人会不会松口”“谈判有没有进展”。
这些问题当然重要,但它们都是结果问题。而“保密安排”这条公告真正暴露的,是一个过程问题:一家上市公司的核心资产在境外被冻结了一年,审计范围被切掉了一大块,退市倒计时在走,而它跟对手方的沟通,至今没有一条信息可以被独立验证。
这不是*ST闻泰一家的问题。这是所有涉及跨境控制权争议的中国上市公司都会撞上的结构性困境:当法律上的控制权和会计上的并表权被地缘政治切开,信息披露的边界、审计证据的边界、投资者知情权的边界,全部变得模糊。
“保密安排”在商业上完全合理。没有保密,谈判根本没法进行。但在审计上,它是一把双刃剑:它保护了谈判的灵活性,同时确认了审计证据链在短期内仍然无法闭合。
所以我的判断很直接:
“保密安排”不是安世回归的信号,它是*ST闻泰正式承认“短期内拿不到审计师需要的东西”之后,选择的一种体面的沉默。
公司没有撒谎。它说了“存在不确定性”,说了“以公告为准”,说了“理性投资”。合规层面无可指摘。
但投资者如果把这句“保密”读成“快了”,那就是把程序性动作误读成了实质性进展。
真正值得盯住的,不是下一次互动平台上的措辞变化,而是两个硬指标:安世境外的审计证据链有没有出现可验证的松动,以及2026年年报审计窗口打开时,容诚能不能拿到足以改变“无法表示意见”的东西。 在这两件事发生之前,所有关于谈判的叙事,都只是在给一份看不见底牌的期权加注。
338亿买来的教训,不是一句“保密”能盖住的。
最后说一句实在的。
*ST闻泰手里不是没有牌。安世中国的独立运营体系在运转,境内半导体业务还有毛利,80亿索赔和21亿保全是在国内法律框架内打出的真实压力。董事长说“争取2026年度审计取得标准无保留意见”,这个目标本身没有错。
但“争取”和“取得”之间,隔着的不是决心,是审计师能不能在底稿上签字。
“保密安排”把谈判的门关上了。投资者要做的,是盯住审计的门有没有打开。门开了,故事才真正开始;门没开,再精彩的谈判叙事,也只是一份写在退市悬崖边上的备忘录。
(本文仅为市场分析,不构成任何投资建议。投资有风险配资平台实盘,入市需谨慎。)
鑫配网官网提示:文章来自网络,不代表本站观点。
- 上一篇:配资炒股给股票 日本民众彻底怒了!军演荒唐至极,导弹部署藏不住了
- 下一篇:没有了


热点资讯